상속세 및 증여세법 개정안은 20년 이상 된 낡고 오래된 상속세제를 물가상승 등 사회·경제적 여건 변화에 맞추어 합리적으로 조정하기 위해 자녀공제금액을 일인당 5000만 원에서 5억 원으로 상향하는 한편 상속세 최고세율을 인하하고 최대주주 주식 할증평가를 폐지하여 기업승계를 지원하려는 것입니다.
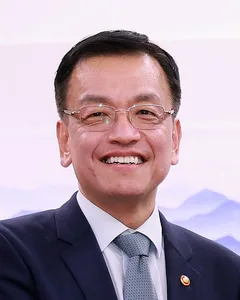 최상목 부총리 겸 기획재정부장관, 2024-12-10, 국회 본회의
앞뒤 문장
소득세법 개정안은 금융투자소득세를 폐지하여 자본시장 활성화를 지원하는 한편 기업이 근로자에게 지급하는 출산지원금을 전액 비과세하고 자녀세액공제 금액을 자녀 일인당 10만 원씩 확대하여 저출산 위기에 대응하려는 것입니다.
법인세법 개정안은 성실신고확인대상 소규모 법인에 대한 법인세 과세표준 구간 및 세율체계를 조정하고 공시대상 기업집단에 대한 중간예납세액 계산 방법을 합리화하려는 것입니다.
상속세 및 증여세법 개정안은 20년 이상 된 낡고 오래된 상속세제를 물가상승 등 사회·경제적 여건 변화에 맞추어 합리적으로 조정하기 위해 자녀공제금액을 일인당 5000만 원에서 5억 원으로 상향하는 한편 상속세 최고세율을 인하하고 최대주주 주식 할증평가를 폐지하여 기업승계를 지원하려는 것입니다.
부가가치세법 개정안은 명의 위장 사업자에 대한 가산세율을 매출액의 1%에서 2%로 인상하는 등 세원 투명성을 강화하고 신용카드 세액공제 제도를 개선하는 등 비과세·감면을 합리화하려는 것입니다.
개별소비세법 개정안은 수소 제조용 부탄을 개별소비세 환급 특례대상에 추가하여 수소경제 활성화 등을 지원하려는 것입니다.
사진: 위키미디어 공용, 대한민국 국회, KOGL Type 1